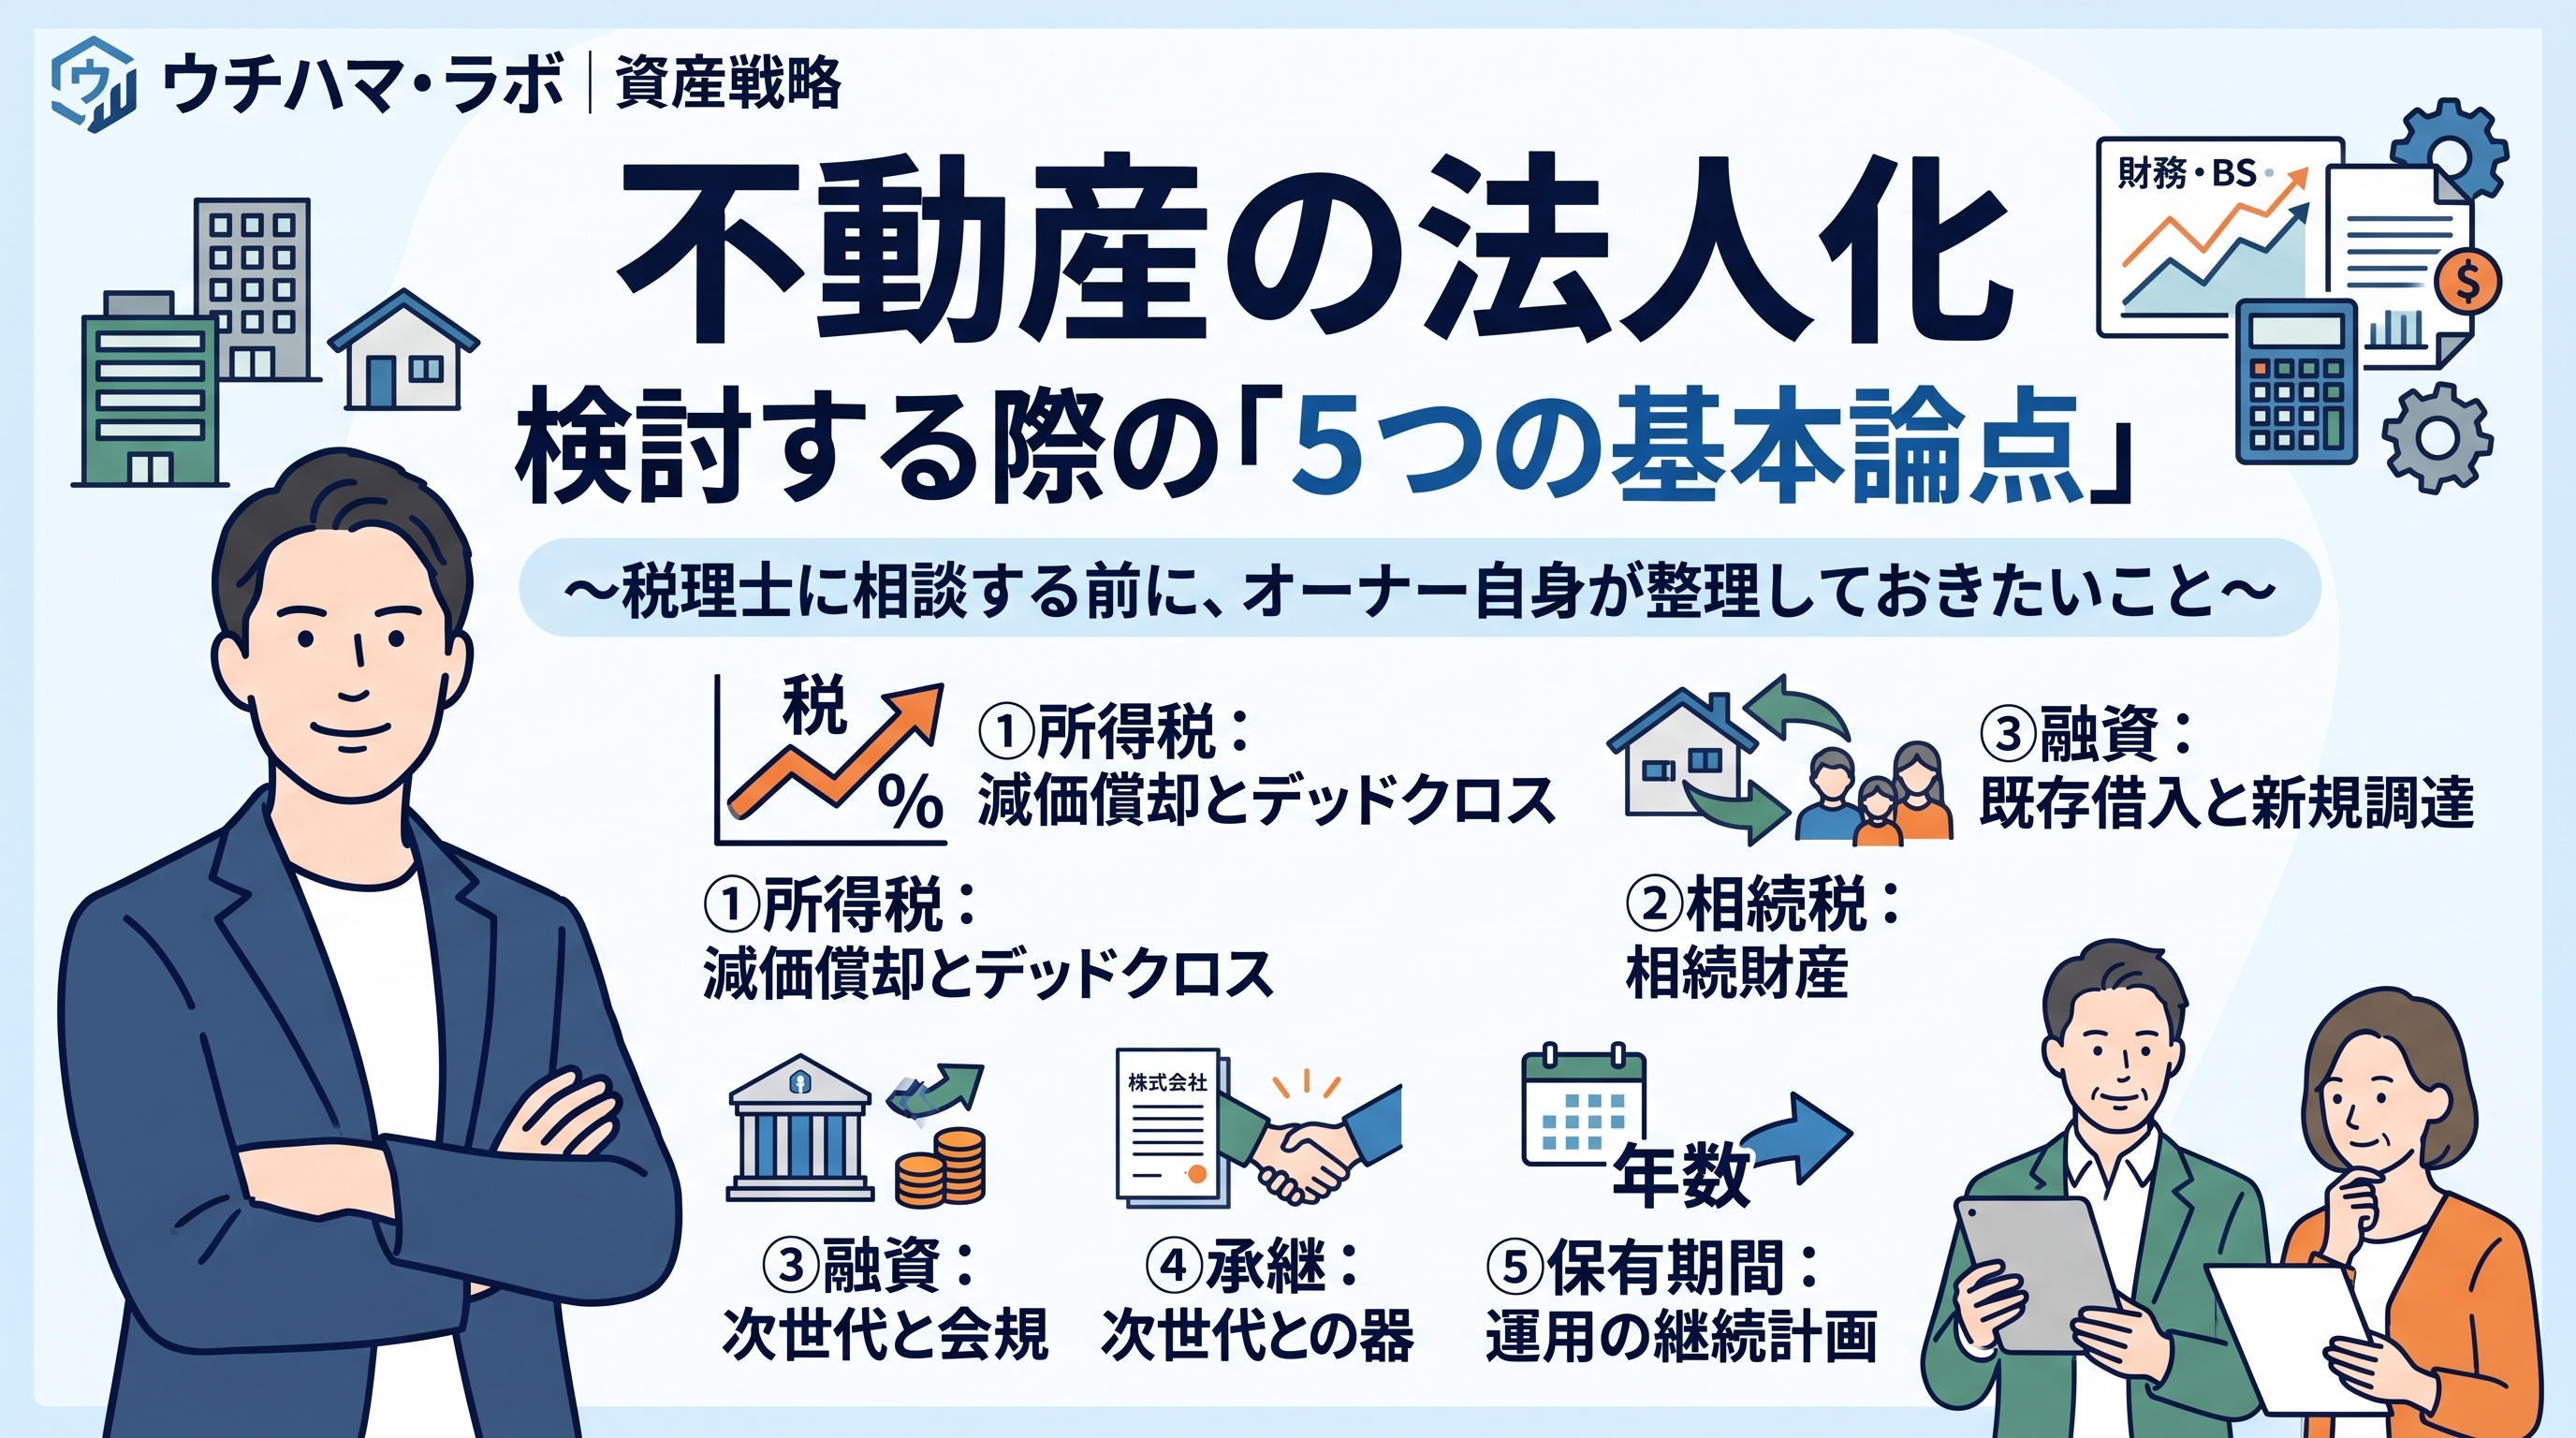
不動産の法人化を検討する前に整理しておきたい「5つの基本論点」
賃貸物件の運営が順調に進み、所有規模が大きくなってくると、必ずといってよいほど浮上するのが「不動産の法人化」というテーマです。
一般的には「所得税の節税になる」という側面ばかりが強調されがちですが、実務の現場では、税金・融資・相続・家族関係などが複雑に絡み合います。目先の税率差だけで拙速に動いてしまうと、後から「こんなはずではなかった」という予期せぬ落とし穴に直面することも珍しくありません。
今回は、税理士や司法書士、金融機関などの専門家に相談を持ちかける前に、オーナー様ご自身の手元でまず整理しておきたい「5つの基本論点」をまとめました。
目次
- 1. 【所得税】利益より大きい「減価償却費」とデッドクロスの真実
- 2. 【相続税】節税のつもりが相続財産を増やすこともある
- 3. 【融資】既存借入の扱いと新規調達の可能性
- 4. 【承継】次世代の関与度合いと「会社の器」の行方
- 5. 【保有期間】あと何年その物件を運用し続ける計画か
- まとめ:専門家への面談を「有意義な壁打ち」にするために
1. 【所得税】利益より大きい「減価償却費」とデッドクロスの真実
法人化を検討する最も大きなきっかけの一つが、個人の課税所得の急増です。
実は不動産の収支において、「帳簿上の利益よりも減価償却費の方がはるかに大きい」というのは極めて一般的な構造です。減価償却費は「実際にお金が出ていかない経費」であるため、帳簿上の利益が小さくても(あるいは赤字すれすれでも)、減価償却費が大きければ手元の通帳に残る現金(フリーキャッシュフロー)はどんどん増えていきます。
株式投資でも共通する「利益」と「キャッシュ」の決定的な違い
これは上場企業の株式投資(企業分析)とまったく同じ構図です。
設備投資が多い企業では、巨額の減価償却費によってP/L上の利益が小さく見えても、本業で稼ぎ出す現金(営業キャッシュフロー)や自由に使える「フリーキャッシュフロー」が潤沢に積み上がっているケースがよくあります。投資のプロが見ているのは帳簿上の利益ではなく、「通帳に実際に現金がいくら残るか」です。
不動産経営も同様で、帳簿上の利益や表面利回りではなく、「減価償却費が手元現金をしっかり守ってくれているか」が経営の安定性を左右します。
しかし、この「現金を強力に守ってくれていた減価償却費」が年数の経過とともに終了した瞬間、状況は一変します。
経費の盾が消えるため、家賃収入の大部分がそのまま課税所得(利益)として表面化します。一方で、銀行への元金返済は経費になりません。その結果、「帳簿上は大黒字なのに、最大55%の所得税・住民税と元本返済で通帳残高が急激に削られる」というデッドクロスに直面するのです。まずは直近の確定申告書で、減価償却の残り年数と元本返済額のバランスを確認することがすべての出発点となります。
2. 【相続税】節税のつもりが相続財産を増やすこともある
「土地は個人所有のまま維持し、建物だけを法人へ売却する」手法を採る場合、見落とされやすいのが相続時の評価基準の違いです。
個人で建物を所有している場合、相続税評価額は固定資産税評価額や借家権割合に基づき、実勢価格の3〜5割程度に低く抑えられます。しかし、建物を会社へ売却し、その代金を「親から会社への貸付金(未払金)」として残した場合、それは会社に対する債権、つまり「額面100%の金融資産」として相続税の課税対象になります。
「毎年の所得税を減らす効果」と「将来の相続財産が額面通りの金融資産に置き換わる影響」のどちらが大きいか。この時間軸のバランスを意識しておく必要があります。
3. 【融資】既存借入の扱いと新規調達の可能性
対象の建物に金融機関の抵当権が設定されている場合、銀行の事前承諾なしに名義を動かすことは金銭消費貸借契約(ローン契約)上の重大な違反にあたります。
法人化を進めるにあたっては、以下のいずれかの道筋を金融機関と協議しなければなりません。
- ・新設法人が金融機関から「建物の買い取り資金」の融資を受け、親の個人ローンを一括返済する
- ・既存の個人借入を新設法人へ引き継ぐ(重畳的債務引受など)
- ・親の個人資金等で残債を一括完済した上で名義を移転する
・銀行側が法人の設立や建物の移転に前向きか、あるいは追加の担保提供や保証人を求められるかによって、実行可能性が大きく左右されます。
4. 【承継】次世代の関与度合いと「会社の器」の行方
法人化は、誰が出資して誰が運営するのかという「家族の意思統一」と不可分です。
現オーナー(親)が100%出資するのか、お子様などの次世代が出資するのかによって、将来会社に蓄積される利益(自社株評価)の帰属先がまったく変わってきます。また、会社の形態も「コストが安く任期のない合同会社」と「所有と経営を分離しやすい株式会社」のそれぞれに実務上の向き・不向きがあります。
将来、誰にどの資産を継がせたいのか、ご家族の中で賃貸経営を担っていく体制があるのか。器を作る前に、大枠の方向性を共有しておくことが欠かせません。
5. 【保有期間】あと何年その物件を運用し続ける計画か
建物を法人へ移転する際には、親個人側の「譲渡所得税」に加え、法人側の「登録免許税」「不動産取得税」「司法書士報酬」などのまとまった初期移転コストが発生します。
例えば、移転にかかる諸経費が合計で数百万円発生する場合、法人化による毎年の税負担軽減額でその初期費用を回収するまでに数年単位の時間がかかります。
「この先10年、20年と長期で保有し続ける資産」であれば初期費用を投じる経済的合理性がありますが、「数年以内に解体や大規模な建て替え、売却を予定している物件」であれば、個人所有のまま維持した方がトータルの手残りが多くなる場合もあります。
まとめ:専門家への面談を「有意義な壁打ち」にするために
不動産の法人化に、誰にでも当てはまる「唯一の正解」はありません。
大切なのは、税理士や司法書士の先生に「どうすればいいですか?」と丸投げするのではなく、
- ・現在の課税所得と、減価償却の残り期間はどうなっているか
- ・金融機関の借入状況と、残債の処理方針
- ・家族の承継方針と、物件をあと何年保有する予定か
といったご自身の状況と希望をあらかじめ整理した上で相談の場に臨むことです。事前の論点がクリアになっているほど、士業の先生方からも具体的で精度の高いアドバイスを引き出すことができます。
| 福岡都市圏の不動産売買・資産戦略・法人化相談 |
福岡都市圏全域(西区・早良区・城南区・中央区・博多区ほか)の不動産のセカンドオピニオン
収益物件・事業用不動産 収支検証・資産組み換え 法人化を検討する際の論点整理 | 資金計画・適正相場 融資調達・査定の妥当性 BS(貸借対照表)・財務分析 |
福岡都市圏全域(西区・早良区・城南区・中央区・博多区ほか)における収益不動産の取得・売却、法人化の論点整理、資金調達から資産防衛まで、現役オーナー・宅建業者の視点から中立的なセカンドオピニオンを承ります。 強引な営業や決断を急がせる提案は一切ございませんので、安心してお気軽にご相談ください。 |
西区(姪浜・内浜等)をはじめとする福岡都市圏での「無理のない資金計画によるマイホーム選び」「ご自宅のスムーズな住み替え・売却査定」も随時個別相談を承っております。 |
| カレンダーから来店予約をする |
※当日のご来店予約をご希望の場合は、お電話(092-516-0566)にてお問い合わせください。