築古戸建てを見極める「更地価格と居住年数」――将来の解体費から逆算する資産防衛の安全域
七隈線延伸と中心部高騰を背景に、次郎丸など郊外住宅地へ広がるファミリー実需の構造変化。金利上昇局面における固定資産税や外装メンテナンス計画の重みまで、西区・早良区などで自ら土地建物を取得・再生し、暮らしを管理してきたウチハマ・ラボ代表が、販売図面の支払額だけでは見えない「住まいにかかる真の維持費」と手元資金・借入バランスの考え方を解説します。
マイホームの取得や住み替えを検討する際、「月々の住宅ローン返済額」や「駅距離」は、物件を比較検討するための大切でわかりやすい最初の指標です。
一方で、実際の暮らしを長く維持していく上では、返済額の数字そのものに加えて「築年数」や「建物の構造・基礎・修繕履歴」をあわせて立体的に捉えることが、より確かな家計と資産形成の土台になります。
新築・築浅物件は取得価格が高くても当面の修繕リスクが低く、逆に築年数が経過した中古物件は手頃な価格に見えても、外壁・屋根塗装や水回りの修繕引当を厚く見込む必要があります。さらに、七隈線延伸に伴う実需の広がりや、金利上昇によって重みを増す固定資産税・都市計画税など、実際の居住には多様な要素が関わってきます。
私自身、福岡市内で自ら土地付き建物を取得し、建物の健全性を見極めながらフルリノベーションを行い、日々の住まいと維持管理を実践してきました。また、実需の住宅地だけでなく投資・収益不動産の現場でも多数の修繕発注や納税実務を重ね、地域ごとの需給バランスや価格形成の違いを検証してきました。
現場で塗装や外構工事を発注し、毎年の納税通知書と家計の通帳を突き合わせてきた実務家の視点から、マイホームを安心して購入・維持するための判断の要点を整理します。
1. 次郎丸の地価動向が映し出す「福岡都市圏の実需シフト」
近年の福岡市西部・南西部において、住宅購入・住み替えの需給動向を読み解く上で象徴的な動きがありました。公的地価の発表において、早良区次郎丸周辺が高い上昇率を示し、市場の大きな注目を集めたことです。
これまで福岡の住宅地といえば、空港線沿線(西新・藤崎・室見・姪浜)や中央区が主役でした。その中で、郊外の落ち着いた住宅地である次郎丸周辺がこれだけの評価を受けた背景には、2つの構造変化が存在します。
■ 要因 1 「都心直結」による正当な利便性の再評価
七隈線が博多駅まで直通したことで、天神・博多双方へ乗り換えなしで通える生活基盤が整ったこと。
■ 要因 2 中心部高騰に伴う「郊外住宅地への需要シフト(受け皿機能の拡大)」
都心近接エリアのマンション価格や戸建て用地が大きく高騰した結果、「手の届く現実的な負担で、ゆとりある土地の広さと生活利便性を確保したい」という子育て世帯や実需層において、次郎丸をはじめとする郊外住宅地を選択する動きが定着したこと。
地価の上昇は資産価値が高まる一面がある一方で、購入検討者の視点では「取得予算が上がり、住宅ローン負担が増す」という側面も持ち合わせます。
地価上昇そのものを手放しで評価するのではなく、その土地と建物が実際の暮らしやすさと家計の許容範囲に合致しているかを見極めること。マイホーム購入では、単なるイメージ以上に「居住実需の持続性」を考えることが極めて重要だと考えています。
2. 「立地」と「築年数」で変わる、住まいの役割と手元資金
物件の価値を判断する際、ウチハマ・ラボでは住宅ローンの返済額だけでなく、築年数に応じた将来の維持費を織り込んだ「実質的な生涯コスト」を重視して検証します。エリアや築年数によって、住まいが担うべき役割は異なります。
◆ 都心近接・駅近エリア(空港線沿線や七隈線主要駅など)
- 現場の特性: 取得価格が高く初期の借入負担は重くなりますが、将来万が一の転勤や住み替えの際にも賃貸需要や売却需要が極めて強く、資産保全性が高いのが特徴です。
- 築年数との関係: 築浅であれば手離れが良い一方、築年数が経過していても立地の強さがあるため、適切な外装メンテナンスや内装リフレッシュを行えば長期にわたって価値を維持できます。資産性や換金性の高さを重視する役割を持ちます。
◆ 郊外・ゆとりある住宅街エリア
- 現場の特性: 土地面積が広く、駐車場複数台や庭を確保しやすいため、子育て期における暮らしの満足度を厚く生み出しやすい傾向があります。
- 築年数との関係: ゆとりある敷地である一方、建物面積が大きくなる分、後述する外壁塗装や屋根防水の工事面積も広くなります。築年数に応じた外装メンテナンス計画をあらかじめ資金計画に織り込んでおくことで、長期にわたる安定した暮らしを実現できます。
3. 築古戸建てを見極める「居住年数と更地化コスト」から逆算する安全域
築20〜30年を超えた中古戸建てを検討する際、販売図面の「総額」だけで割安かどうかを判断するのは早計です。木造住宅は築年数が経過すると建物自体の公的な査定評価額はゼロに近づきますが、実際の市場では「まだ十分に暮らせる」ため、更地相場に建物の実用価値やリフォーム代などが上乗せされるのが一般的です。
ここで大切なのは、机上の値引き論理ではなく、「この価格で何年間住めるか」と「将来手放す(更地化・売却)ときの回収ライン」という時間軸の視点です。
■「土地値+500万円」の上乗せ分を「居住年数」で割り戻す
例えば、周辺の更地相場が「2,500万円」の住宅街で、築30年・延床35坪の中古戸建てが「3,000万円」で売り出されていたとします。土地値に対して500万円が上乗せされている状態です。
この500万円の上乗せ分は、いわば「これから住む期間の家賃の前払い」と捉えることができます。適切なメンテナンスを行いながら、子どもが独立するまでの「15年間」住み切ると仮定した場合、
・500万円 ÷ 15年 = 年間 約33万円(月額 約2.7万円)
となり、同等の広さのファミリー向け賃貸に住み続けることと比較しても、極めて安価に住居を確保できていることが分かります。(※分かりやすさを重視した簡略化した試算のため、固定資産税・都市計画税や住宅ローン金利等は含んでいません)
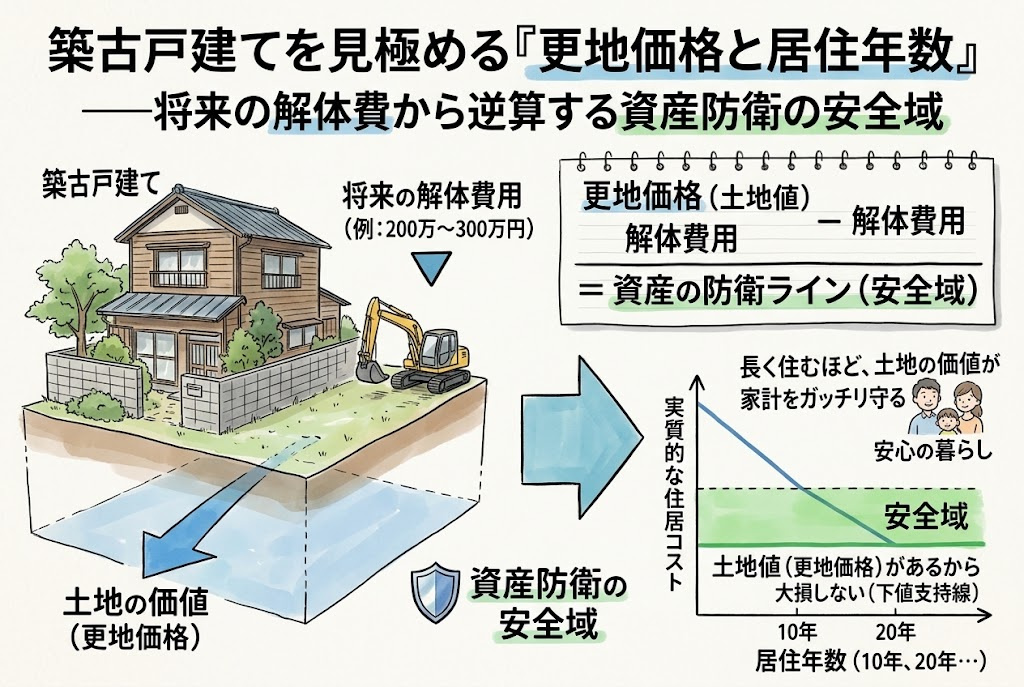
■将来の解体費用を見込んだ「最終的な下値支持線」
ただし、忘れてはならないのが「15〜20年後に住み終え、更地にして売却または建て替える際の解体費用」です。 近年は産業廃棄物の処分費増やアスベスト事前調査の厳格化、人件費の上昇等もあり、木造戸建ての解体費用はおおむね坪5万〜7万円程度、一般的な35坪の建物であれば200万〜250万円前後(道路付けや外構撤去の状況によってはそれ以上)の将来支出を見込んでおく必要があります。
【築古戸建ての資産回収シミュレーション(簡略化モデル)】
購入総額:3,000万円(更地相場2,500万円 + 建物実用価値500万円)
将来の更地化回収ライン:更地相場2,500万円 − 解体費約250万円 = 約2,250万円
⇒ 15〜20年間暮らした後の実質負担額:約750万円(月額換算で約3.1万〜4.1万円)
「3,000万円で購入しても、15〜20年しっかり暮らした後に約2,250万円の土地価値が手元に残る」という裏付けがあれば、資産防衛の観点から非常に安全域が広い選択肢と言えます。
4. 安く買った後に直面する「屋根・外壁塗装メンテナンス」の現実
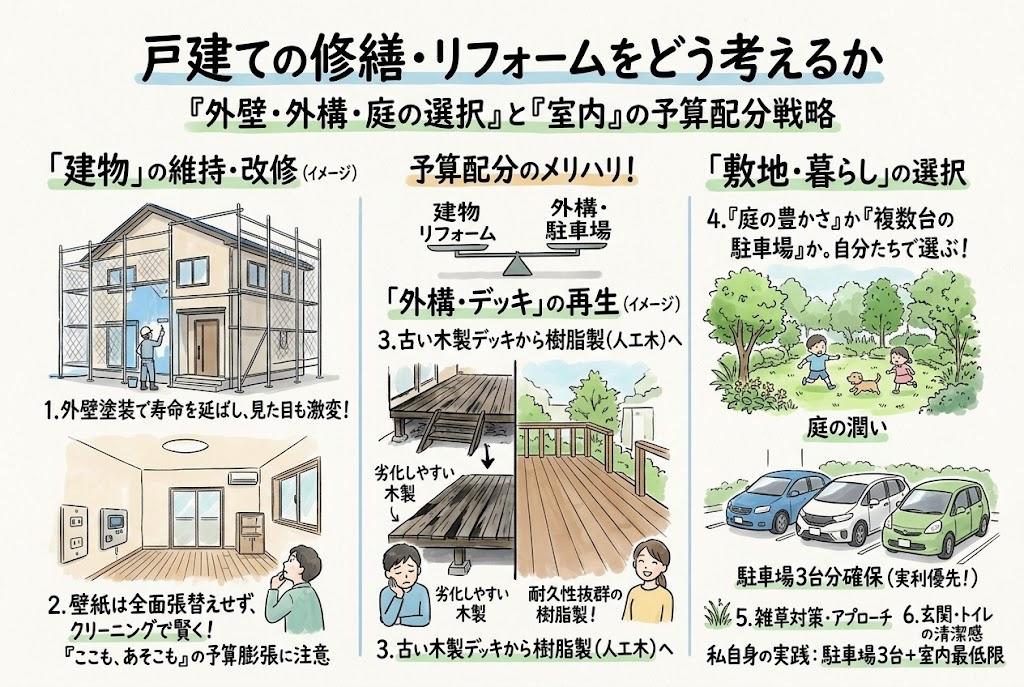
土地値に近い水準で中古戸建てを安く手に入れたとしても、そのまま安心して住み続けられるわけではありません。築古物件で真っ先に直面し、かつ最もまとまった現金が出ていくのが屋根・外壁塗装とシーリング(目地)の打ち替えです。
- 内装リフォームより「外装メンテナンス」を優先すべき理由:
中古住宅の購入時、多くの方はキッチンや浴室、壁紙といった「目に見える内装」に予算を使い果たしがちです。しかし、建物の寿命を左右するのは圧倒的に「外装」です。外壁のひび割れや目地の劣化、屋根塗膜の剥がれを放置すると、隙間から雨水が侵入して壁内部の断熱材や柱、土台を腐食させます。目に見えない構造部が傷んでしまえば、単なる塗装工事では済まず、数百万円規模の大掛かりな構造補修工事が必要になります。 - 購入当初の資金計画に「外装メンテナンス費用」を別枠で確保する:
戸建て住宅の外装メンテナンスは、足場代を含めて1回あたり150万〜200万円前後のまとまった費用がかかります。前回の塗装から10年以上が経過している物件を検討する場合は、「物件購入代金+内装費」とは別に、「入居時または直近数年以内に行う外壁・屋根塗装費用」を最初から別枠の予算として確保しておくことが不可欠です。
5. 金利上昇局面における「手元資金と借入バランス」の考え方
金利が上昇傾向にある局面では、「すべてのご家庭に共通する単一の正解」はありません。手元資金のバランスや家族構成、将来の教育費ピークによって、適した組み立ては異なります。
① 資産性や将来の住み替えやすさを重視する場合:
自己資金を無理に全額投入せず、好立地・駅近の堅実な物件を押さえることで、金利変動の影響を見極めながら将来の売却・賃貸化に備えます。
② 日々の家計のゆとりと手残り現金を重視する場合:
郊外の土地値に近い中古戸建てなどを無理のない借入額で取得しつつ、手元に現金をしっかりと残しておくことが肝要です。将来発生する外壁塗装や設備更新といった維持管理コストへ機動的に備える体制を整えます。
大切なのは、「不動産会社に提示された借入限度額いっぱいで無理なローンを組む」ことではなく、建物の将来コストを冷静に見極め、ご家族にとって無理のない資金バランスを維持することです。
マイホームの購入やご自宅の住み替えにおいて大切なのは、表面的な販売価格や月々返済額だけでなく、更地価格から逆算した資産価値や、築年数に応じた塗装・維持費の実額を踏まえた「客観的な事前検証」です。契約前に以下の視点を整理しておくことをおすすめします。
【購入・契約前に確認しておきたい重要項目】 ・周辺相場・エリア特性の確認: 駅距離だけでなく道路付け・生活動線・将来の実需継続性の精査 ・更地価格(土地値)と解体費用の試算: 中古戸建ての下値支持線・資産防衛ラインの算出 ・将来維持管理コストのシミュレーション: 屋根・外壁塗装、設備更新の周期と費用の可視化 ・資金計画および借入バランスの整理: 借入可能額ではなく、将来の修繕費や固定資産税を織り込んだ無理のない返済水準の確認 |
※無理な物件提案や営業活動は一切行いません。検討されている物件の販売図面や資金計画書、または現在お住まいのご自宅の資料をお持ちいただき、利害関係のない第三者の視点で判断材料を整えるお手伝いをいたします。
| ご相談受付中 | マイホーム購入・住み替え・ご自宅のご売却 |
| カレンダーから来店予約をする |
※当日のご来店予約をご希望の場合は、お電話(092-516-0566)にてお問い合わせください。