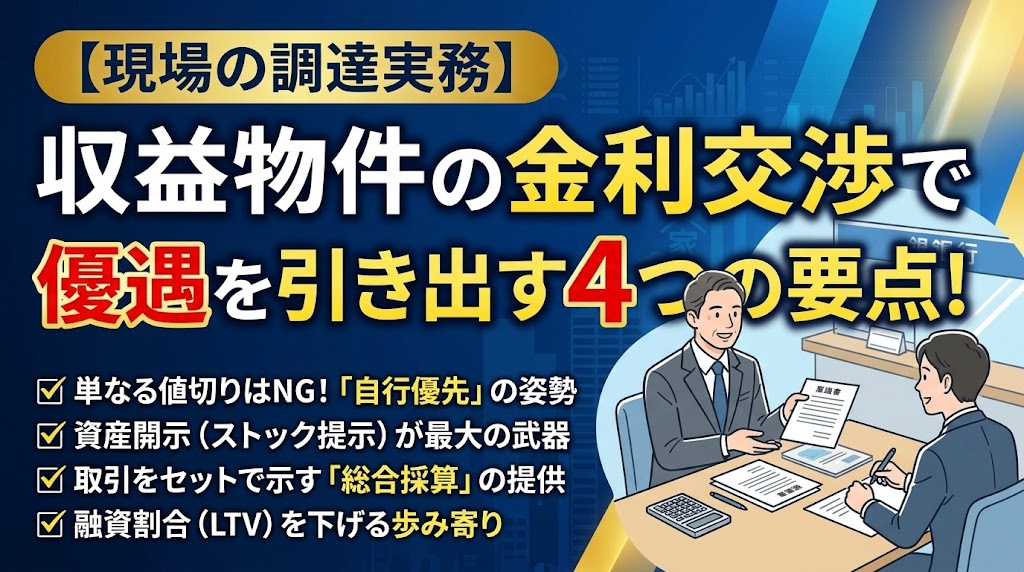
【現場の調達実務】収益物件の金利交渉で優遇を引き出す4つの要点
金利交渉の本質は「値切ること」ではなく、「担当者に社内を通す材料を渡すこと」
収益物件の融資において、「他行が〇%だから下げてほしい」と一方的に迫っても担当者は動けません。
銀行員が支店長や審査部に向けて「この条件で引き下げるべき正当な理由」を稟議書に落とし込めるよう、資産背景の開示や総合採算(Give & Take)の材料を揃えること。双方が納得できる着地点を導くための現場調達実務を整理しました。
1. 他行条件を武器にせず、「自行優先の姿勢」で引き下げ稟議を促す
他行の条件を振りかざして無理な値下げを迫る姿勢は、担当者の心理的ハードルを上げるだけに終わります。交渉の現場で本当に効果を発揮するのは、次のような誠実なアプローチです。
- 「他行様からも提案をいただいていますが、これまでのお付き合いや迅速なご対応を鑑み、まずは御行で取り組める条件を最優先で伺いたいと考えています」
- 「御行でお取り組みいただくために、支店内で通せる範囲の着地点を一緒に探っていただけないでしょうか」
このように伝えることで、担当者は「自行を頼りにしてくれている優良な顧客」を守るため、自信と責任感を持って社内稟議の起案に向き合ってくれます。
2. 「資産開示の躊躇」を越える――ストックの提示が金利を下げる最大の理由
預金残高や保有株式といった懐事情を銀行に開示することには、誰しも心理的な警戒感があるものです。「資産があることを知られたら足元を見られるのではないか」と不安になるのは自然な心情といえます。
しかし融資実務において、個人資産(ストック)の提示は単に審査を通すためだけのものではありません。実は「借入金利そのものを引き下げるための最大の切り札」になります。
- 信用コスト(焦げ付きリスク)の最小化:
青色申告決算書の所得(フロー)は、突発的な空室や修繕で一時的にぶれる可能性があります。しかし換金性の高い現預金や上場株式などのストックが確認できれば、銀行内部の信用格付けが上がり、最も低い金利テーブルを適用する正当な根拠になります。 - 担保不足による金利上乗せの回避:
物件単体の積算評価(路線価や建物評価)が融資額にわずかに届かない場合でも、金融資産の裏付けがあれば「債務者全体の総合的な保全」でカバーできるため、担保不足を理由とした金利上乗せを回避できます。
手元の資産を明かすことはリスクではなく、有利な条件を勝ち取り、交渉の主導権を握るための強固な「盾」となります。
3. 金利優遇の対価として「総合採算」を提供する
「金利を下げてくれ」と一方的に求めるのではなく、こちらから差し出せる取引をセットで提示します。
- 家賃振込口座・返済口座の集約(毎月の確実な資金移動の実績)
- 修繕積立金などの預金預け入れ(支店の預金残高実績への貢献)
- 法人の主口座や納税口座の指定
「金利をご配慮いただく代わりに、預金や決済面で御行の業績に貢献します」という姿勢を示すことで、交渉は単なる値引き合戦から「互いに利のある対等なビジネス(Give & Take)」へと変わります。
4. 「LTV(借入比率)を下げる提案」で銀行のリスクを減らす
金融機関は「金利」「融資期間」「融資割合(LTV)」を常にセットで判断しています。金利水準は、銀行が背負う貸し倒れリスクの裏返しです。金利の数字だけを見て頭を抱えるのではなく、
といった打診は、極めて合理的で実務的なアプローチです。担保保全が高まる提案は審査部にとっても優遇を出す強い根拠になり、手元資金と調達コストのバランスを冷静に見極められる堅実な事業者として、銀行員からの評価も格段に高まります。
目的は「論破」ではなく「次も相談できる関係づくり」
収益不動産の事業は、1回の融資実行で終わるものではありません。数年後の金利見直しや借換え、次の物件の買い増し、さらには売却時の相談など、長期にわたる局面が続きます。
一時的な最安金利を無理に勝ち取ることよりも、「事業で困ったとき、真っ先に親身になって相談に乗ってくれる銀行」を1行でも多く作ることの方が、資産形成全体においてはるかに大きな価値を持ちます。
金融機関の事情や評価の仕組みを理解し、敬意を払いながら互いの合意点を見出す。この成熟した調達姿勢こそが、長期にわたって退場しない賃貸経営を支える最大の武器となります。
| 福岡都市圏の不動産売買・資産戦略・法人化相談 |
福岡都市圏全域(西区・早良区・城南区・中央区・博多区ほか)の不動産のセカンドオピニオン
収益物件・事業用不動産 収支検証・資産組み換え 法人化を検討する際の論点整理 | 資金計画・適正相場 融資調達・査定の妥当性 BS(貸借対照表)・財務分析 |
福岡都市圏全域(西区・早良区・城南区・中央区・博多区ほか)における収益不動産の取得・売却、法人化の論点整理、資金調達から資産防衛まで、現役オーナー・宅建業者の視点から中立的なセカンドオピニオンを承ります。 強引な営業や決断を急がせる提案は一切ございませんので、安心してお気軽にご相談ください。 |
西区(姪浜・内浜等)をはじめとする福岡都市圏での「無理のない資金計画によるマイホーム選び」「ご自宅のスムーズな住み替え・売却査定」も随時個別相談を承っております。 |
| カレンダーから来店予約をする |
※当日のご来店予約をご希望の場合は、お電話(092-516-0566)にてお問い合わせください。