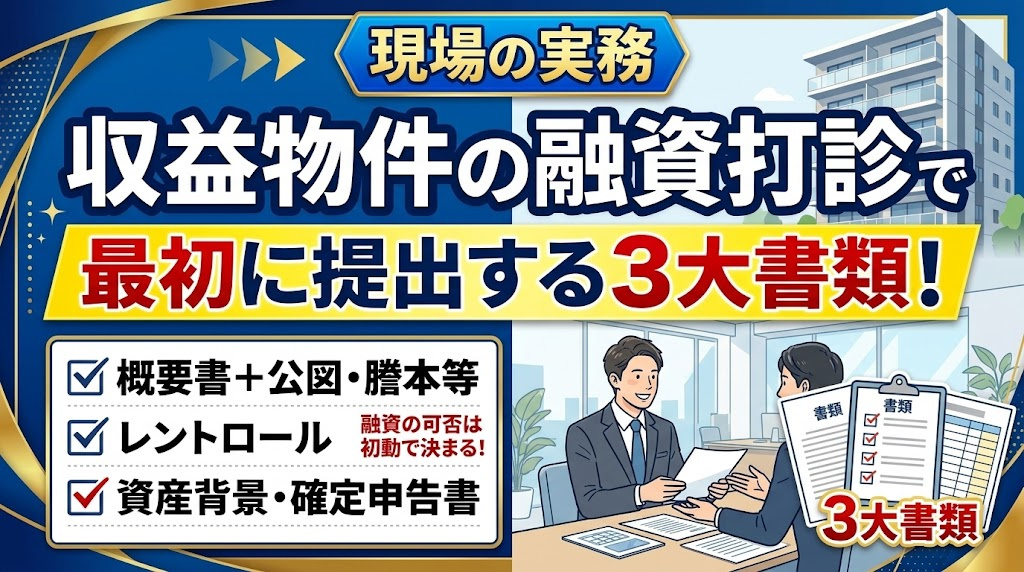
【現場の実務】収益物件の融資打診で「最初に提出する3大書類」
融資相談で最初に提出する資料は、審査スピードと担当者の本気度を大きく左右します。販売図面(マイソク)1枚を持ち込むだけでは、社内稟議の土台にすら乗らないのが金融機関の実態です。今回は、現場実務において特に重要となる「3大資料」を分かりやすく整理してお伝えします。
目次
- 1. なぜマイソク1枚では担当者が動けないのか
- 2. 最初に提出すべき3大資料
- 3. 最も差別化になる自作の「資産背景一覧表」
- 4. まとめ:担当者が社内を通しやすい土台を整える
1. なぜマイソク1枚では担当者が動けないのか
金融機関の担当者が融資を進めるには、支店長や審査部を説得するための「稟議書」を作成しなければなりません。
しかし、仲介業者が作成した販売図面(マイソク)には、満室想定の利回りや表面的な情報しか載っていません。担当者が本当に知りたいのは、「土地と建物の担保価値がどれだけあるか」、そして空室や修繕を想定しても「家賃収入から無理なく返済できるか」という現実的な数字です。これらを裏付ける資料が揃っていないと、担当者は手をつけることすらできません。
2. 最初に提出すべき3大資料
相談の初動で以下の3つをパッケージにして提示できれば、支店内での検討スピードは劇的に上がります。
| 提出資料 | 金融機関が見ているポイント |
|---|---|
| ① 物件の客観的データ (公図・謄本・レントロール) | 土地と建物の権利関係や担保価値、そして現在の入居実態です。空室率や現行家賃の妥当性を確かめます。 |
| ② 借り手側の決算・確定申告書 (直近3期分) | 本業の財務基盤や個人の返済余力です。既存の借入返済が滞りなく行われているかをチェックします。 |
| ③ 自作の「資産背景一覧表」 (個人・法人のB/S一覧) | 保有資産(現預金・有価証券・他物件)と既存借入残高の全体像です。ここが揃っていると稟議の作成が一気に進みます。 |
3. 最も差別化になる自作の「資産背景一覧表」
一般的な投資家は確定申告書をそのまま渡すだけですが、審査担当者はそこから手作業で「この人の純資産はいくらか」「毎月どのくらい返済があるか」を拾い出さなければなりません。
ここで、自分の個人資産・負債(B/S)をA4用紙1〜2枚に一覧化したシートを添えて提出すると、担当者の負担は大幅に軽減されます。
- 金融資産(現預金・上場株式などの時価)
- 保有不動産の一覧(取得時期・残債・借入先銀行・月額返済額・現在の年間家賃)
- 年間の返済総額と手残りキャッシュフローの合計
「担当者が支店長や審査部へ説明しやすい資料を先回りして用意する」。この発想を持てるかどうかが、持ち込み案件を優先的に審査ルートへ乗せるための最大の分水嶺になります。
4. まとめ:担当者が社内を通しやすい土台を整える
金融機関との交渉は、お願いすることではなく「相手の稟議作成を支援する共同作業」です。
必要な客観的データを最初から揃えて提示する姿勢こそが、スピード感のある回答と有利な条件を引き出す第一歩となります。
| 福岡都市圏の不動産売買・資産戦略・法人化相談 |
福岡都市圏全域(西区・早良区・城南区・中央区・博多区ほか)の不動産のセカンドオピニオン
収益物件・事業用不動産 収支検証・資産組み換え 法人化を検討する際の論点整理 | 資金計画・適正相場 融資調達・査定の妥当性 BS(貸借対照表)・財務分析 |
福岡都市圏全域(西区・早良区・城南区・中央区・博多区ほか)における収益不動産の取得・売却、法人化の論点整理、資金調達から資産防衛まで、現役オーナー・宅建業者の視点から中立的なセカンドオピニオンを承ります。 強引な営業や決断を急がせる提案は一切ございませんので、安心してお気軽にご相談ください。 |
西区、早良区、城南区、中央区、南区をはじめとする福岡都市圏での「無理のない資金計画によるマイホーム選び」「ご自宅のスムーズな住み替え・売却査定」も随時個別相談を承っております。 |
| カレンダーから来店予約をする |
※当日のご来店予約をご希望の場合は、お電話(092-516-0566)にてお問い合わせください。